Nach einem Unfall stellt sich eine Frage schneller als jede andere: Wie viel Geld bekomme ich von der Versicherung? Die Antwort hängt fast immer vom Wiederbeschaffungswert beim Auto ab – einer Rechengröße, die über Tausende Euro Entschädigung entscheiden kann. Wir als KFZ Gutachter in Berlin klären auf.
Wichtigste Erkenntnisse
- Der Wiederbeschaffungswert ist der Betrag, den Sie aufwenden müssten, um auf dem regionalen Markt ein gleichwertiges Fahrzeug gleicher Art, Ausstattung und Laufleistung zu kaufen – er ist nicht identisch mit dem Neupreis.
- Bei einem wirtschaftlichen Totalschaden zahlt die Kfz-Versicherung in der Regel den Wiederbeschaffungswert minus Restwert (= Wiederbeschaffungsaufwand); bei Diebstahl entfällt der Restwert-Abzug.
- Die 130-Prozent-Regel erlaubt es, ein Fahrzeug auch dann auf Kosten der gegnerischen Versicherung reparieren zu lassen, wenn die Reparaturkosten den Wiederbeschaffungswert um bis zu 30 Prozent übersteigen – vorausgesetzt, die Reparatur erfolgt fachgerecht und das Auto wird mindestens sechs Monate weitergenutzt.
- Der Wiederbeschaffungswert beim Auto gilt immer bezogen auf den Zeitpunkt unmittelbar vor dem Unfall und bildet die Grundlage für die Entschädigung bei Totalschaden oder Diebstahl.
- Ein unabhängiges Gutachten durch einen TÜV-zertifizierten Kfz-Gutachter wie Kfz Gutachter Berlin – Kfz Sachverständiger Jacek Frania – Gutachten aus Meisterhand ist bei einem unverschuldeten Unfall in Berlin für den Geschädigten kostenlos.
Einführung: Warum der Wiederbeschaffungswert beim Auto nach einem Unfall entscheidend ist
Stellen Sie sich vor: Auffahrunfall auf der Berliner Stadtautobahn A100, August 2026. Ihr Fahrzeug hat einen schweren Heckschaden, der Airbag hat ausgelöst, und die Werkstatt schüttelt den Kopf. Jetzt wollen Sie vor allem eines wissen – was zahlt meine Kfz-Versicherung? Genau hier kommt der Wiederbeschaffungswert ins Spiel. Sobald ein wirtschaftlicher Totalschaden im Raum steht, ist dieser Wert die zentrale Rechengröße für Ihre Entschädigung.
Sie hatten einen unverschuldeten Unfall in Berlin? Dann benötigen Sie die Einschätzung durch einen TÜV-zertifizierten Kfz-Gutachter. Unser Kfz-Sachverständigenbüro Jacek Frania erstellt Unfallgutachten, Schadengutachten und Wertgutachten – schnell, unabhängig und für Sie als Geschädigten kostenlos.
Dieser Artikel erklärt praxisnah, wie der Wiederbeschaffungswert berechnet wird, welche Rolle er in der Schadensregulierung spielt und wie Sie sich gegen zu niedrige Angebote der Kfz-Versicherung wehren können.
Begriffserklärung: Was ist der Wiederbeschaffungswert eines Autos?
Der Wiederbeschaffungswert eines Autos ist der Betrag, der benötigt wird, um am regionalen Markt – beispielsweise in Berlin und Brandenburg – ein vergleichbares gebrauchtes Fahrzeug gleicher Art, Güte und Funktion zu kaufen. Gemeint sind dabei die marktüblichen Preise seriöser Händler, nicht Privatangebote aus Kleinanzeigenportalen als alleinige Grundlage. Der Wiederbeschaffungswert beinhaltet Händleraufschläge, Gewährleistungsanteile und weitere Kosten, die beim Kauf eines Ersatzfahrzeugs realistisch anfallen.
Rechtliche Grundlage ist § 249 BGB: Geschädigte sollen so gestellt werden, wie sie ohne das schädigende Ereignis stehen würden. Entscheidend ist die Abgrenzung: Der Wiederbeschaffungswert beschreibt den Marktwert VOR dem Schaden – nicht den ursprünglichen Kaufpreis und nicht den Neupreis. Er wird für Schadensregulierungen verwendet und spielt in allen Sparten der Kfz-Versicherung eine Rolle – bei Haftpflicht, Teilkasko und Vollkasko gleichermaßen, insbesondere bei Totalschaden, Diebstahl, Brand- oder Unwetterschäden.
Abgrenzung zu Zeitwert, Restwert, Neuwert und Wiederbeschaffungsaufwand
Viele Fahrzeughalter verwechseln zentrale Begriffe der Wertermittlung – mit teils gravierenden Folgen bei der Auszahlung durch die Autoversicherung. Hier eine Übersicht der wichtigsten Unterschiede:
- Zeitwert: Der angenommene Verkaufswert des Fahrzeugs direkt vor dem Schadensereignis. Der Zeitwert reflektiert den Wert am Schadenstag und liegt normalerweise 20–25 % unter dem Wiederbeschaffungswert, da er keine Händlermarge oder Gewährleistungskosten enthält. Der Unterschied zwischen Wiederbeschaffungswert und Zeitwert liegt also in den Berechnungsmethoden – der Wiederbeschaffungswert ist höher als der Zeitwert.
- Wiederbeschaffungswert: Die tatsächlichen Kosten, um ein gleichwertiges Fahrzeug beim Händler zu kaufen – inklusive Händlergewinn, Gewährleistung und Überführung.
- Restwert: Der Wert des beschädigten Fahrzeugs NACH dem Unfall im aktuellen Zustand. Der Restwert ist also der Verkaufswert des beschädigten Fahrzeugs – zum Beispiel das Angebot eines Berliner Restwertaufkäufers. Der Restwert wird im Gutachten festgelegt und beeinflusst die Entschädigung direkt.
- Wiederbeschaffungsaufwand: Wiederbeschaffungswert minus Restwert. Dieser Betrag ist bei Totalschaden meist die Entschädigungsbasis, die die Versicherung auszahlt.
Der Neuwert bzw. die Kaufpreisentschädigung kommt nur bei bestimmten Kasko-Tarifen oder Oldtimer-Versicherungen zum Tragen und ist zeitlich begrenzt – typischerweise auf 12 bis 36 Monate nach Erstzulassung.

Wann spielt der Wiederbeschaffungswert beim Auto eine Rolle? (Totalschaden, Diebstahl, Elementarschäden)
Der Wiederbeschaffungswert beim Auto wird immer dann entscheidend, wenn eine Reparatur wirtschaftlich fraglich ist oder das Fahrzeug nicht mehr auffindbar beziehungsweise technisch nicht mehr reparabel ist. Er wird bei Totalschaden oder Diebstahl zur Entschädigung verwendet. Konkret betrifft das folgende Fälle:
- Unverschuldeter Unfall in Berlin: Die gegnerische Kfz-Haftpflicht reguliert den Schaden auf Basis des Wiederbeschaffungswerts.
- Selbstverschuldeter Unfall: Die Abrechnung läuft über die eigene Vollkasko, ebenfalls mit dem Wiederbeschaffungswert als Grundlage.
- Diebstahl, Brand, Sturm- oder Hochwasserschäden: Teilkasko oder Vollkasko ersetzen in der Regel den Wiederbeschaffungswert. Die Entschädigung bei Diebstahl berücksichtigt keinen Restwert, da kein beschädigtes Fahrzeug mehr vorhanden ist.
Wichtig ist die Unterscheidung: Bei einem technischen Totalschaden ist das Auto objektiv irreparabel. Liegt ein wirtschaftlicher Totalschaden vor, übersteigen die Reparaturkosten den Wiederbeschaffungswert – eine Reparatur wäre theoretisch möglich, aber unwirtschaftlich. Unser Kfz-Sachverständigenbüro in Berlin erstellt Unfallgutachten, Wertgutachten und Oldtimer-Gutachten, in denen diese Werte sauber getrennt ausgewiesen werden.
Wie der Wiederbeschaffungswert berechnet wird – Vorgehen des Kfz-Gutachters
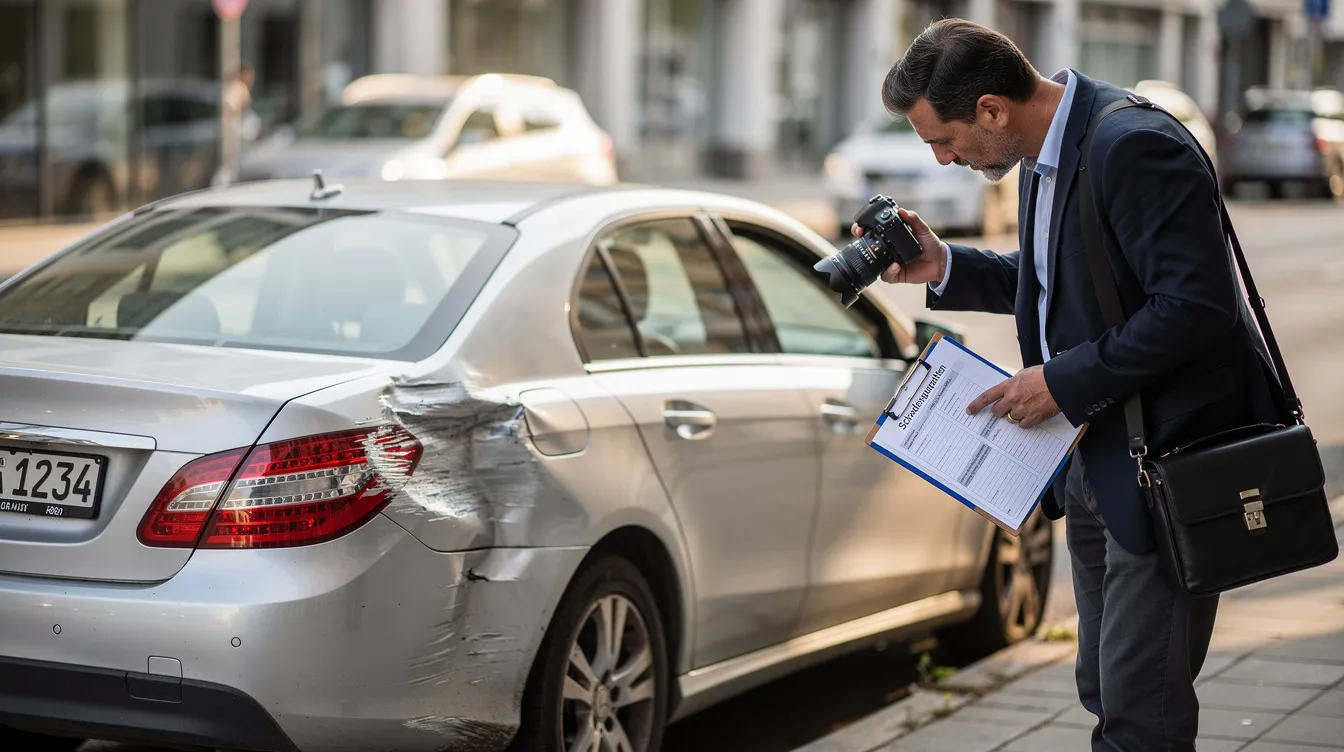
Es gibt keine starre gesetzliche Formel für die Ermittlung des Wiederbeschaffungswerts. Stattdessen erfolgt eine individuelle Bewertung anhand anerkannter Marktinstrumente wie DAT, der Schwacke-Liste oder Auswertungen von Online-Börsen – immer in Verbindung mit dem konkreten Zustand des Fahrzeugs. Der Wiederbeschaffungswert wird von einem Gutachter ermittelt, der folgende Faktoren berücksichtigt:
- Marke, Modell, Baujahr und Motorisierung (z. B. VW Golf 7, Baujahr 2018, 1.5 TSI)
- Kilometerstand und Wartungshistorie – ein vollständiges Serviceheft erhöht den Wiederbeschaffungswert spürbar
- Sonder- und Zusatzausstattung wie Leder, Assistenzsysteme, Panoramadach oder Anhängerkupplung; solche Ausstattungsmerkmale steigern den Wiederbeschaffungswert
- Pflegezustand von Innenraum, Lack und Karosserie, eventuelle Vorschäden sowie Anzahl der Vorbesitzer – der allgemeine Zustand des Fahrzeugs beeinflusst den Wiederbeschaffungswert erheblich
- Regionale Marktsituation in Berlin und Umland, denn die Marktlage und regionale Unterschiede beeinflussen den Wiederbeschaffungswert
Ein TÜV-zertifizierter Kfz-Sachverständiger wie Jacek Frania gleicht Durchschnittswerte aus Bewertungslisten mit realen Inseraten im regionalen Handel ab. Der Wiederbeschaffungswert ist keine starre Größe und kann je nach Markt schwanken – gerade in Zeiten von Lieferengpässen oder hoher Nachfrage nach bestimmten Gebrauchtwagen.
Praxisbeispiel mit Zahlen: Wiederbeschaffungswert, Restwert und wirtschaftlicher Totalschaden
Ein konkretes Beispiel macht die Berechnung greifbar:
- Fahrzeug: BMW 320d Touring, Erstzulassung 03/2019, 120.000 km, gute Ausstattung
- Unfall: Berlin-Friedrichshain, August 2026; Gutachten erstellt durch Kfz-Sachverständigen Jacek Frania
- Ermittelter Wiederbeschaffungswert: 17.000 Euro (regionaler Händlerverkaufspreis)
- Ermittelter Restwert: 3.000 Euro (Restwertbörse mit Berliner Aufkäufern)
Liegen die voraussichtlichen Reparaturkosten bei 19.500 Euro, übersteigen sie den Wiederbeschaffungswert – es liegt ein wirtschaftlicher Totalschaden vor. Bei Totalschaden zahlt die Versicherung den Wiederbeschaffungswert minus Restwert. Der Restwert wird vom Wiederbeschaffungswert abgezogen, sodass der Wiederbeschaffungswert abzüglich des Restwerts ausgezahlt wird: 17.000 Euro minus 3.000 Euro ergibt eine Entschädigungssumme von 14.000 Euro im Haftpflichtfall – ohne Selbstbeteiligung.
Unser Unfallgutachten weist darüber hinaus Wertminderung, Nutzungsausfall und Nebenkosten wie Abschleppkosten oder Mietwagen aus, die separat gegenüber der Versicherung geltend gemacht werden.
Die 130-Prozent-Regel: Reparatur trotz wirtschaftlichem Totalschaden
Die 130-Prozent-Regel basiert auf einem Urteil des Bundesgerichtshofs und erlaubt Reparaturen über dem Wiederbeschaffungswert. Konkret bedeutet das: Reparaturkosten dürfen im Haftpflichtfall bis zu 30 Prozent über dem Wiederbeschaffungswert liegen, sofern der Geschädigte das Fahrzeug fachgerecht nach Gutachten reparieren lässt und es mindestens sechs Monate weiternutzt. Die Regel gilt bei unverschuldeten Unfällen und ermöglicht Reparaturen trotz wirtschaftlichem Totalschaden.
Zahlenbeispiel:
- Wiederbeschaffungswert: 10.000 Euro
- Reparaturkosten laut Gutachten: 12.500 Euro (125 % des Wiederbeschaffungswerts – innerhalb der 130-Prozent-Grenze)
- Die Versicherung muss die kompletten Reparaturkosten übernehmen
Liegen die Reparaturkosten den Wiederbeschaffungswert jedoch bei 138 % – beispielsweise 13.800 Euro –, greift die Regel nicht mehr. Die Kfz-Versicherung zahlt dann regelmäßig nur den Wiederbeschaffungsaufwand.
Praxis-Tipp für Berlin: Lassen Sie vor Reparaturbeginn ein vollumfängliches Gutachten bei einem unabhängigen Kfz-Gutachter Berlin wie Jacek Frania erstellen. Werkstatt-Kostenvoranschläge ohne Gutachten reichen bei Grenzfällen in der Praxis oft nicht aus, um Ansprüche durchzusetzen.
Was zahlt die Versicherung wirklich? – Haftpflicht, Teilkasko, Vollkasko im Vergleich
Die Art der Kfz-Versicherung entscheidet über die Summe und den Umfang der Entschädigung. Hier eine Übersicht:
Kfz-Haftpflicht (gegnerische Versicherung bei unverschuldetem Unfall):
- Zahlt den Wiederbeschaffungsaufwand (Wiederbeschaffungswert minus Restwert)
- Zusätzlich: Gutachterkosten, Abschleppkosten, Nutzungsausfall oder Mietwagen, ggf. Wertminderung
- Keine Selbstbeteiligung beim Geschädigten
Teilkasko (z. B. Diebstahl, Glasbruch, Wildunfall, Sturm):
- Zahlt den Wiederbeschaffungswert beim Auto abzüglich vereinbarter Selbstbeteiligung
- Bei vollständigem Verlust (Diebstahl) spielt der Restwert keine Rolle
Vollkasko (selbstverschuldete Unfälle, Vandalismus):
- Zahlt den Wiederbeschaffungsaufwand abzüglich Selbstbeteiligung
- Einige Tarife bieten Neupreis- oder Kaufpreisentschädigung in den ersten Monaten nach Kauf
Zur Mehrwertsteuer: Der Wiederbeschaffungswert wird netto ohne Mehrwertsteuer ausgezahlt, wenn keine tatsächliche Wiederbeschaffung nachgewiesen wird (fiktive Abrechnung). Die Mehrwertsteuer wird erst erstattet, wenn der Geschädigte den Kauf eines Ersatzfahrzeugs mit Rechnung belegt.
Zu niedriger Wiederbeschaffungswert oder zu hoher Restwert – was tun?
Kfz-Versicherungen setzen in der Praxis gelegentlich den Wiederbeschaffungswert zu niedrig oder den Restwert unrealistisch hoch an – beispielsweise über überregionale Restwertbörsen. Die Folge: Ihre Auszahlung schrumpft.
So wehren Sie sich:
- Belege sammeln: Kaufvertrag, Rechnungen über Sonderausstattung, Nachweise regelmäßiger Wartungen, Fotodokumentation des guten Pflegezustands
- Unabhängigen Gutachter beauftragen: Bei unverschuldetem Unfall in Berlin trägt die gegnerische Haftpflichtversicherung die Kosten für den Kfz-Sachverständigen – das Gutachten ist für Sie kostenlos
- Keine vorschnelle Unterschrift: Unterschreiben Sie keine Abfindungserklärung oder Vergleichsangebote, bevor Ihr eigenes Gutachten vorliegt
Unsere Gutachten erfüllen die VDI-Richtlinie MT 5900 Blatt 2 und dienen vor Gerichten und Versicherungen als fundierte Grundlage im Schadensfall.
Warum ein unabhängiger Kfz-Gutachter in Berlin so wichtig ist
Versicherungen beauftragen häufig eigene oder „Partner”-Gutachter, deren Einschätzung nicht immer im Interesse des Versicherten ausfällt. Ein unabhängiger Gutachter schützt Ihre Ansprüche.
Vorteile von Kfz-Sachverständiger Jacek Frania:
- TÜV-zertifizierter Meisterbetrieb, spezialisiert auf Haftpflichtschäden in Berlin und Umland
- Schnelle Besichtigung – oft binnen 24 Stunden, auch vor Ort beim Geschädigten oder in der Wunschwerkstatt
- Vollständige Dokumentation: Wiederbeschaffungswert, Restwert, Reparaturkostenkalkulation, Wertminderung, Nutzungsausfall, Fotos und Unfallbericht
Relevante Services im Zusammenhang mit dem Wiederbeschaffungswert:
- Unfallgutachten und Schadengutachten
- Haftpflichtschaden-Gutachten
- Wertgutachten und Oldtimer-Gutachten (z. B. bei Liebhaberfahrzeugen mit hohem Wiederbeschaffungswert)
- Kurzgutachten, Gebrauchtwagencheck, LKW-Gutachten und Elektroauto-Gutachten
- Lackschichtenmessung und Kostenvoranschlag
Bei unverschuldetem Unfall in Berlin wird das Honorar in der Regel von der gegnerischen Haftpflicht getragen – das Gutachten ist für den Geschädigten faktisch kostenlos.
Unsere Unterstützung in Berlin: So läuft das Gutachten zum Wiederbeschaffungswert ab
Nach einem Unfall geht es oft schnell – und genau dafür sind wir da. So funktioniert der Ablauf:
1. Kontaktaufnahme:
- Rufen Sie bei Kfz Gutachter Berlin – Kfz Sachverständiger Jacek Frania an oder schreiben Sie eine E-Mail
- Schildern Sie kurz den Unfall: Ort, Datum, Beteiligte, Versicherung des Gegners
2. Terminvereinbarung:
- Besichtigungstermin in Berlin oder Umgebung
3. Gutachten-Erstellung:
- Erfassung aller Fahrzeugdaten: Kilometerstand, Ausstattung, Pflegezustand, Alter
- Ermittlung von Wiederbeschaffungswert, Restwert und Reparaturkosten nach Herstellervorgaben
- Prüfung, ob ein wirtschaftlicher Totalschaden vorliegt und ob die 130-Prozent-Regel angewendet werden kann
- Erstellung eines rechtssicheren Gutachtens zur Vorlage bei Anwalt oder Versicherung
Gestresst nach einem Unfall? Wir sind für Sie da. Wir übernehmen den gesamten technischen Teil, damit Sie sich auf Ihre Gesundheit und die Organisation Ihres Alltags konzentrieren können. Mit uns an Ihrer Seite setzen Sie auf ein unabhängiges, zertifiziertes Kfz-Sachverständigenbüro und erhalten professionelle Gutachten aus Meisterhand.
FAQ zum Wiederbeschaffungswert Auto
In diesem Abschnitt beantworten wir häufig gestellte Fragen, die im Haupttext nur am Rand behandelt wurden.
Wie lange nach einem Unfall kann ich noch ein Gutachten zum Wiederbeschaffungswert erstellen lassen?
Grundsätzlich sollten Sie das Gutachten möglichst zeitnah beauftragen – idealerweise innerhalb weniger Tage nach dem Unfall. Der Gebrauchtwagenmarkt verändert sich laufend, und auch Standschäden oder Folgeschäden am Fahrzeug können den dokumentierbaren Zustand und damit den Wert beeinflussen. Wenn Sie erst mehrere Monate nach dem Unfall ein Gutachten in Auftrag geben, kann die Kfz-Versicherung die Aktualität der Angaben anzweifeln. Unsere Empfehlung: Kontaktieren Sie in Berlin direkt nach dem Schadensfall Kfz-Gutachter Jacek Frania.
Wie wird der Wiederbeschaffungswert bei Oldtimern oder Liebhaberfahrzeugen festgelegt?
Bei Oldtimern, Youngtimern und Sonderfahrzeugen – etwa einem restaurierten Mercedes W123, Baujahr 1982 – reicht der Standard-Gebrauchtwagenmarkt für die Bewertung nicht aus. Hier kommen spezielle Oldtimer-Gutachten mit Zustandsnoten, detaillierter Fotodokumentation und Marktanalysen aus Oldtimer-Börsen, Clubs und spezialisierten Händlern zum Einsatz. Genau das ist einer der Schwerpunkte unserer Oldtimer-Gutachten in Berlin.
Kann ich den Wiederbeschaffungswert auch ohne Gutachter selbst ungefähr schätzen?
Ja, eine grobe Orientierung liefern Online-Bewertungen wie der DAT-Rechner oder Angebote auf Kleinanzeigenportalen. Diese berücksichtigen allerdings selten die konkrete Sonderausstattung, den individuellen Pflegezustand oder regionale Preisunterschiede vollständig. Bei ernsthaften Schäden oder Totalschaden sollten Sie unbedingt einen unabhängigen Kfz-Sachverständigen einschalten, damit die Kfz-Versicherung den korrekten Wiederbeschaffungswert anerkennt.
Was passiert, wenn ich mein verunfalltes Auto behalten möchte, obwohl ein Totalschaden vorliegt?
Versicherte dürfen das beschädigte Fahrzeug grundsätzlich behalten. Die Versicherung rechnet dann mit dem Wiederbeschaffungsaufwand ab – also Wiederbeschaffungswert minus Restwert. Sie als Fahrzeughalter tragen dann das Risiko der weiteren Nutzung oder eines späteren Verkaufs. Unser Gutachten weist klar aus, wie hoch Restwert und Wiederbeschaffungswert sind, sodass Sie fundiert entscheiden können, ob sich der Erhalt lohnt.
Übernimmt eine Rechtsschutzversicherung die Kosten bei Streit um den Wiederbeschaffungswert?
Viele Verkehrsrechtsschutzversicherungen übernehmen Anwalts- und Gerichtskosten, wenn es zum Streit mit der Kfz-Versicherung über den Wiederbeschaffungswert oder die 130-Prozent-Regel kommt. Wir als Kfz Gutachter Berlin arbeiten eng mit Verkehrsrechtsanwälten zusammen und liefern mit unserem Gutachten die fachliche Grundlage für solche Verfahren. Die konkrete rechtliche Beratung erfolgt dabei immer durch einen Fachanwalt.